Para muita gente, o financiamento imobiliário parece simples na teoria: encontrar um imóvel, escolher um banco, dar uma entrada e pagar o restante em parcelas. Na prática, a pergunta que costuma travar o planejamento vem logo no começo: quanto dinheiro é preciso ter para dar de entrada?
Não existe uma resposta única. O valor depende do banco, da modalidade de crédito, do tipo de imóvel, da análise financeira do comprador e até da forma como o imóvel será utilizado.
Mas existe uma realidade importante: quem pretende financiar não deve calcular apenas a entrada. Além dela, há impostos, taxas, custos de documentação e outras despesas que aparecem durante o processo.
Em outras palavras, ter exatamente o dinheiro necessário para atingir o valor mínimo de entrada pode não ser suficiente para concluir a compra.
A entrada costuma representar uma parte importante do valor do imóvel
Em muitos financiamentos, o banco não paga o valor integral da propriedade. O comprador precisa utilizar recursos próprios para cobrir uma parte da compra.
A porcentagem financiável varia conforme as condições da operação, mas é comum encontrar situações em que o banco financia uma parcela significativa do imóvel e o comprador precisa arcar com o restante.
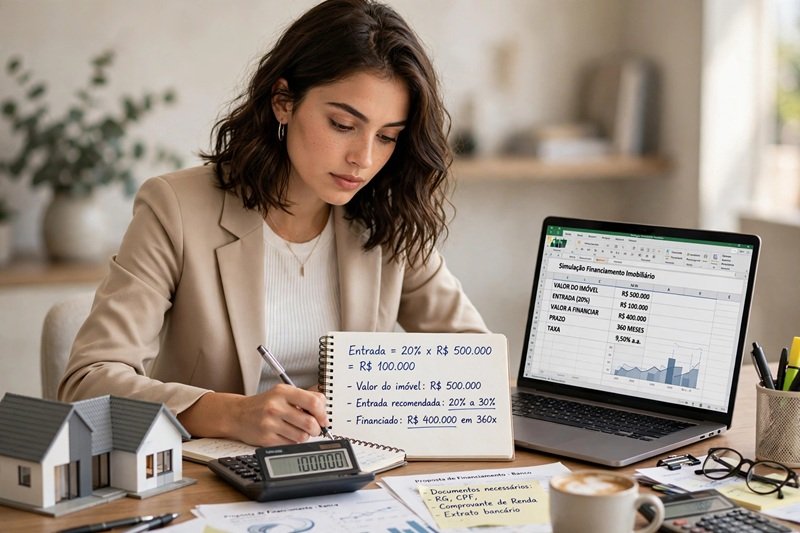
Imagine um imóvel de R$ 300 mil.
Se a instituição financeira financiar 80% do valor aceito na operação, os 20% restantes corresponderiam a R$ 60 mil.
Nesse caso:
- Valor do imóvel: R$ 300 mil
- Valor financiado: R$ 240 mil
- Entrada aproximada: R$ 60 mil
Porém, esse é apenas um exemplo. A regra exata depende das condições oferecidas pelo banco e do perfil da operação.
Em alguns casos, o valor financiado pode ser menor, aumentando a necessidade de recursos próprios.
O banco pode considerar um valor diferente do preço negociado
Este é um detalhe que surpreende muitos compradores.
Você pode negociar um imóvel por R$ 400 mil, mas o banco precisa realizar sua própria avaliação para decidir qual valor aceita como referência para a garantia.
Se a avaliação ficar abaixo do preço de compra, o financiamento pode ser calculado com base em um valor menor.
Imagine:
- Preço negociado: R$ 400 mil
- Valor da avaliação bancária: R$ 360 mil
- Percentual máximo financiável: 80%
O banco poderia financiar até R$ 288 mil.
Isso significa que, para comprar por R$ 400 mil, o comprador precisaria completar aproximadamente R$ 112 mil com recursos próprios, antes de considerar outras despesas.
Por isso, não basta calcular a entrada apenas sobre o preço anunciado.
A entrada não é o único dinheiro necessário
Quem está juntando dinheiro para comprar um imóvel precisa pensar no orçamento completo.
Além da entrada, podem existir custos com:
- ITBI
- Escritura, quando aplicável
- Registro
- Taxas bancárias
- Avaliação do imóvel
- Seguros vinculados ao financiamento
- Certidões e documentação
- Mudança
- Reforma
- Compra de móveis e eletrodomésticos
Os custos variam bastante conforme o município, o estado, o valor do imóvel e o tipo de operação.
Uma pessoa que usa toda a sua reserva apenas para a entrada pode descobrir que ainda precisa de uma quantia considerável para concluir o processo.
É possível usar o FGTS na entrada?
Em determinadas situações, o FGTS pode ser utilizado para ajudar na compra de um imóvel residencial.
Dependendo das regras aplicáveis e do perfil do comprador, o saldo pode ser usado para:
- Complementar a entrada
- Reduzir o saldo devedor
- Diminuir o valor de parcelas
- Amortizar o financiamento
No entanto, existem requisitos relacionados ao comprador e ao imóvel.
As regras podem variar conforme a modalidade de financiamento e a situação individual. Por isso, é importante confirmar as condições atuais antes de estruturar a compra contando com o saldo disponível.
Quanto maior a entrada, melhor?
Em muitos casos, uma entrada maior reduz o valor financiado e, consequentemente, a quantidade de juros pagos ao longo dos anos.
Considere dois compradores adquirindo o mesmo imóvel.
O primeiro utiliza uma entrada menor e financia uma parte maior.
O segundo consegue dar uma entrada maior e reduz significativamente o saldo devedor.
O segundo provavelmente terá parcelas menores ou poderá quitar o financiamento em menos tempo, dependendo das condições do contrato.
Mas isso não significa que seja sempre inteligente utilizar todo o dinheiro disponível na entrada.
Imagine uma pessoa que possui R$ 100 mil e utiliza praticamente tudo para aumentar a entrada.
Depois da compra, ela pode não ter recursos para:
- Emergências
- Reformas
- Problemas no imóvel
- Perda temporária de renda
- Despesas inesperadas
Ter uma reserva financeira também é importante.
O objetivo não deve ser apenas dar a maior entrada possível, mas encontrar um equilíbrio entre reduzir a dívida e manter segurança financeira.
Quanto de entrada é recomendado?
Mais importante do que buscar um número universal é calcular o valor necessário para que a compra seja sustentável.
Antes de definir uma entrada, considere:
- Qual será o valor total do imóvel?
- Quanto o banco provavelmente financiará?
- Quanto você possui disponível?
- Quais custos adicionais terá?
- Quanto precisa manter como reserva?
- Qual será o valor da parcela?
- O pagamento continuará confortável se sua renda variar?
Uma entrada que parece suficiente para obter a aprovação pode não ser suficiente para tornar a compra financeiramente segura.
A renda também influencia a operação
Não é apenas a entrada que determina se um financiamento será aprovado.
O banco também avalia a capacidade de pagamento do comprador.
Em geral, as instituições consideram fatores como:
- Renda comprovada
- Estabilidade financeira
- Histórico de crédito
- Comprometimento mensal da renda
- Outras dívidas
- Perfil da operação
Duas pessoas com o mesmo valor de entrada podem receber condições completamente diferentes.
Por isso, fazer uma simulação antes de se comprometer com uma compra é fundamental.
Financiar menos pode fazer uma enorme diferença
Um financiamento imobiliário costuma durar muitos anos.
Pequenas diferenças no valor inicial podem gerar uma diferença significativa no custo total.
Por exemplo, aumentar a entrada pode reduzir:
- O saldo financiado
- Os juros cobrados ao longo do contrato
- O valor das parcelas
- O tempo necessário para quitar a dívida
Da mesma forma, escolher um imóvel um pouco mais barato pode permitir uma entrada proporcionalmente maior.
Para algumas pessoas, essa escolha representa uma diferença importante na tranquilidade financeira futura.
Vale a pena esperar para juntar uma entrada maior?
Depende.
Esperar pode permitir:
- Financiar uma parcela menor do imóvel
- Reduzir os juros
- Obter parcelas mais confortáveis
- Manter uma reserva financeira
Por outro lado, também é necessário considerar:
- O custo do aluguel durante esse período
- A evolução dos preços dos imóveis
- Possíveis mudanças nas taxas de juros
- Sua capacidade de continuar economizando
Não existe uma resposta universal.
Em alguns casos, esperar para juntar mais dinheiro é uma excelente decisão. Em outros, o comprador já possui condições para adquirir um imóvel sem comprometer excessivamente o orçamento.
Evite usar o limite máximo aprovado como referência
Uma pessoa pode ser aprovada para financiar um valor alto e interpretar isso como um sinal de que consegue assumir aquela dívida.
São coisas diferentes.
O limite aprovado representa o máximo que a instituição financeira aceita emprestar dentro de determinados critérios.
Mas a parcela precisa caber confortavelmente na sua realidade.
Antes de assinar, considere cenários como:
- Redução temporária da renda
- Despesas médicas ou emergenciais
- Aumento do custo de vida
- Manutenção do imóvel
- Crescimento de outras despesas
Comprar um imóvel não deveria transformar qualquer imprevisto em uma crise financeira.
Faça uma conta completa antes de procurar o imóvel
Uma forma prática de organizar o planejamento é dividir o dinheiro disponível em categorias.
Por exemplo:
Valor disponível para a entrada
R$ XX.XXX
Custos de documentação e compra
R$ X.XXX
Reserva financeira que não será utilizada
R$ XX.XXX
Recursos para reforma e mudança
R$ X.XXX
Esse cálculo evita o erro de pensar que todo o dinheiro guardado pode ser utilizado no pagamento inicial.
Perguntas frequentes sobre entrada de financiamento imobiliário
Posso financiar um imóvel sem entrada?
Existem situações específicas em que o financiamento pode cobrir uma parcela muito elevada do valor do imóvel, mas isso depende da modalidade disponível, da instituição e da análise do comprador. O mais comum é precisar de recursos próprios para completar a compra.
Posso usar dinheiro de um empréstimo para dar entrada?
Embora possa parecer uma solução rápida, assumir outra dívida para pagar a entrada aumenta o risco financeiro. O comprador pode acabar pagando simultaneamente um empréstimo e um financiamento imobiliário.
A entrada pode ser parcelada?
Isso depende do tipo de negociação. Em algumas compras diretamente com construtoras ou vendedores, pode haver condições diferentes. Em financiamentos tradicionais, a estrutura precisa ser confirmada com a instituição financeira e as partes envolvidas.
O valor do imóvel sempre define a entrada?
Não necessariamente. A avaliação realizada para a operação também pode influenciar o valor máximo financiável. Se o banco avaliar o imóvel abaixo do preço negociado, o comprador poderá precisar complementar a diferença.
O FGTS pode pagar toda a entrada?
Em determinadas situações, o saldo pode ser utilizado na compra, desde que os requisitos aplicáveis sejam atendidos. A possibilidade depende das regras e das condições do comprador e do imóvel.
A entrada certa é aquela que permite comprar com segurança
A pergunta não deveria ser apenas: “Qual é a menor entrada que consigo dar?”
Uma pergunta melhor seria: “Qual valor de entrada torna essa compra sustentável para mim?”
Às vezes, a menor entrada possível parece a melhor escolha porque permite comprar o imóvel mais rapidamente. Mas ela também aumenta o valor financiado e pode tornar as parcelas mais pesadas durante anos.
Uma entrada maior pode reduzir os juros, mas não deve consumir toda a sua segurança financeira.
O melhor planejamento é aquele que considera o imóvel, o financiamento e a vida que continuará existindo depois da compra.
Afinal, conseguir as chaves é apenas o início.
O objetivo deve ser continuar pagando pelo imóvel com tranquilidade — sem transformar uma conquista em uma preocupação permanente.