Escolher um financiamento imobiliário envolve muito mais do que comparar taxas de juros. Dois contratos podem financiar o mesmo imóvel, pelo mesmo prazo e até com taxas semelhantes, mas gerar parcelas bastante diferentes dependendo do sistema de amortização utilizado.
No Brasil, os dois modelos mais conhecidos são o SAC, Sistema de Amortização Constante, e a Tabela Price.
À primeira vista, a diferença parece apenas matemática. Mas, para quem vai passar 20, 25 ou 30 anos pagando um imóvel, o sistema escolhido pode afetar o valor das primeiras parcelas, a evolução da dívida e o total de juros pagos ao longo do financiamento.
A pergunta, portanto, não deveria ser simplesmente: SAC ou Price, qual é melhor?
A pergunta mais útil é: qual deles funciona melhor para a sua renda, seu orçamento e sua estratégia de longo prazo?
O que é amortização?
Antes de comparar os dois sistemas, é importante entender um conceito básico: amortização.
Quando você paga uma parcela do financiamento, esse dinheiro normalmente é dividido entre diferentes componentes. Os principais são:
- Juros
- Amortização do saldo devedor
- Seguros e outros encargos, dependendo do contrato
A amortização é a parte da parcela que realmente reduz o valor da sua dívida.
Imagine um financiamento de R$ 300 mil.
Se você pagar uma parcela de R$ 3 mil, isso não significa que sua dívida diminuiu R$ 3 mil. Parte daquele valor pode ter sido utilizada para pagar juros.
É justamente a forma como os juros e a amortização são organizados que diferencia o SAC da Tabela Price.
Como funciona o SAC?
No Sistema de Amortização Constante, a parte destinada à redução da dívida tende a permanecer constante durante o prazo do financiamento.
Por isso, se o financiamento for de R$ 300 mil em 300 meses, a amortização básica seria calculada, em um exemplo simplificado, assim:
R$ 300.000 ÷ 300 = R$ 1.000 por mês
Em cada parcela, aproximadamente R$ 1.000 seriam utilizados para reduzir o saldo devedor, antes de considerar outras particularidades do contrato.
Os juros são calculados sobre o saldo devedor existente.
Como a dívida diminui mês após mês, os juros também tendem a cair.
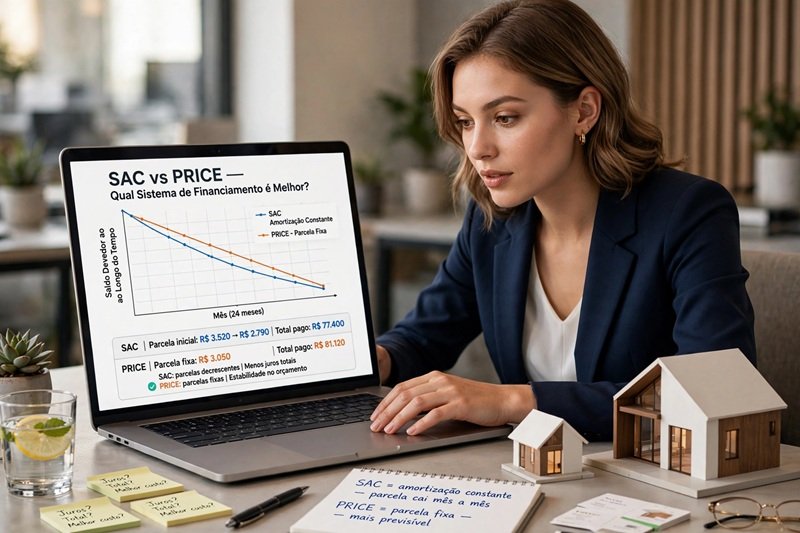
O resultado é simples: as parcelas do SAC geralmente começam mais altas e diminuem com o passar do tempo.
Exemplo simplificado do SAC
Imagine um financiamento de R$ 300 mil.
No primeiro mês, os juros são calculados sobre o saldo total de R$ 300 mil.
Depois da primeira amortização, a dívida diminui.
No mês seguinte, os juros são calculados sobre um saldo menor.
O processo continua durante todo o contrato.
Uma sequência simplificada poderia ser:
- Primeira parcela: mais alta
- Segunda parcela: um pouco menor
- Terceira parcela: novamente menor
- Última parcela: significativamente menor que a primeira
Na prática, o cálculo pode incluir seguros, atualização do saldo e outras condições previstas no contrato. Mas a lógica geral é essa.
Como funciona a Tabela Price?
Na Tabela Price, a lógica é diferente.
Em uma versão simplificada, as prestações tendem a manter uma estrutura mais estável ao longo do financiamento, especialmente quando não há componentes variáveis adicionais.
No início do contrato, uma parcela maior do pagamento costuma ser destinada aos juros.
Uma parcela menor reduz o saldo devedor.
Com o passar do tempo, essa proporção muda.
Os juros diminuem à medida que o saldo devedor é amortizado, enquanto a parcela destinada à amortização ganha mais espaço.
Isso significa que, no início do financiamento, a dívida pode ser reduzida mais lentamente em comparação com outros sistemas.
Um exemplo simplificado da Price
Imagine novamente um financiamento de R$ 300 mil.
Você pode ter uma prestação relativamente estável, mas a composição dessa parcela muda.
Nos primeiros anos:
- Uma parte maior é destinada aos juros
- Uma parte menor reduz a dívida
Mais adiante:
- Os juros representam uma parcela menor do pagamento
- A amortização passa a representar uma parcela maior
Esse comportamento costuma ser uma das principais características consideradas por quem compara a Price com o SAC.
SAC ou Price: a principal diferença
A diferença mais fácil de visualizar está no comportamento das parcelas.
No SAC:
- As parcelas começam mais altas
- Os pagamentos tendem a diminuir com o tempo
- A amortização do saldo devedor ocorre de forma mais rápida no início
- Os juros tendem a incidir sobre um saldo que cai de maneira constante
Na Tabela Price:
- As parcelas tendem a ser mais estáveis em uma estrutura simplificada
- A amortização é menor no início
- Os juros representam uma parcela maior dos primeiros pagamentos
- A composição da prestação muda gradualmente ao longo do contrato
Por isso, o SAC costuma ser interessante para quem consegue suportar parcelas iniciais maiores.
A Price pode ser considerada por quem valoriza uma prestação mais previsível ou tem limitações de orçamento no início da operação.
Mas comparar apenas o valor inicial da parcela pode levar a conclusões equivocadas.
Qual sistema faz você pagar menos juros?
Em um financiamento com as mesmas condições básicas de valor, taxa e prazo, o sistema de amortização pode alterar o fluxo de pagamentos e o total financeiro envolvido.
De forma geral, o SAC tende a reduzir o saldo devedor de maneira mais acelerada no início, o que pode resultar em menor incidência de juros ao longo da operação em determinadas condições.
A Tabela Price, por outro lado, costuma reduzir o saldo devedor mais lentamente nos primeiros períodos.
Mas é importante evitar simplificações.
O custo final de um financiamento depende de vários fatores:
- Taxa de juros
- Prazo
- Índices de atualização
- CET
- Seguros
- Encargos
- Condições contratuais
- Amortizações antecipadas
Por isso, não basta escolher SAC ou Price com base em uma única regra.
A comparação correta deve considerar simulações completas do contrato.
O SAC é sempre melhor?
Não necessariamente.
Uma parcela inicial menor pode ser importante para algumas pessoas.
Imagine dois compradores.
O primeiro possui uma renda alta e consegue pagar R$ 4 mil por mês sem dificuldade.
O segundo consegue pagar no máximo R$ 3 mil.
Mesmo que o SAC seja matematicamente mais vantajoso em determinados cenários, ele pode não ser a melhor opção para o segundo comprador se a primeira parcela ultrapassar sua capacidade de pagamento.
O melhor sistema precisa ser sustentável.
Um financiamento teoricamente mais econômico pode ser uma escolha ruim se deixar o orçamento excessivamente comprometido.
A Price é melhor para quem quer parcelas previsíveis?
Em muitos contratos estruturados pela lógica da Price, essa pode ser uma das principais vantagens.
O comprador tem uma ideia mais clara da estrutura da prestação financeira.
Mas existe uma ressalva importante: uma parcela chamada de “fixa” não significa necessariamente que o valor total cobrado permanecerá exatamente igual durante décadas.
O contrato pode conter:
- Seguros variáveis
- Índices de correção
- Encargos específicos
- Atualização de componentes do saldo devedor
Por isso, nunca confie apenas na frase “parcela fixa”.
Peça uma explicação detalhada sobre como a prestação pode variar ao longo do tempo.
O que acontece se você pretende amortizar o financiamento?
Esta é uma questão muito importante.
Muitas pessoas escolhem um sistema de financiamento pensando que seguirão exatamente o prazo original.
Mas a realidade pode mudar.
Você pode receber:
- Um bônus
- Uma promoção
- Uma herança
- Um rendimento inesperado
- Recursos provenientes da venda de outro bem
Nessas situações, talvez seja possível realizar amortizações extraordinárias conforme as regras do contrato.
Antes de escolher um financiamento, verifique:
- Se é possível amortizar antecipadamente
- Se existe algum custo
- Como o pagamento adicional é aplicado
- Se você pode reduzir o prazo
- Se você pode reduzir o valor da parcela
Para muitas pessoas, reduzir o prazo pode representar uma estratégia interessante porque diminui o período durante o qual os juros incidem sobre o saldo devedor.
Mas a melhor escolha depende das condições da operação e do planejamento financeiro individual.
Compare a primeira e a última parcela
Uma forma prática de entender o SAC e a Price é observar o contrato de amortização.
Peça ao banco uma simulação detalhada.
Observe:
- Valor da primeira parcela
- Valor da parcela após alguns anos
- Valor da última parcela
- Evolução do saldo devedor
- Total estimado de juros
- Valor total pago
A tabela de evolução costuma revelar muito mais do que uma propaganda dizendo que determinado financiamento possui “parcelas baixas”.
Uma parcela inicial pequena pode ser atraente, mas é necessário entender o que acontece com a dívida ao longo do tempo.
Como saber qual sistema cabe no seu orçamento?
Antes de escolher, faça uma simulação realista.
Imagine seu orçamento mensal.
Considere:
- Renda líquida
- Outras dívidas
- Condomínio
- IPTU
- Energia
- Água
- Alimentação
- Transporte
- Manutenção
- Reserva para emergências
Depois, pergunte:
Eu conseguiria pagar a primeira parcela sem depender de condições perfeitas todos os meses?
Essa pergunta é mais importante do que simplesmente verificar se o banco aprovará o crédito.
A instituição pode aprovar um financiamento dentro de seus próprios critérios. Isso não significa que você terá uma margem financeira confortável.
Um financiamento menor pode ser melhor que uma parcela “que cabe”
Às vezes, o problema não está no sistema de amortização.
Está no tamanho do financiamento.
Se você está em dúvida entre SAC e Price porque a primeira parcela do SAC ficou muito alta, talvez seja interessante analisar outras alternativas:
- Dar uma entrada maior
- Escolher um imóvel mais barato
- Aumentar o prazo, quando isso fizer sentido
- Esperar para melhorar sua situação financeira
- Procurar outras condições de crédito
Não existe vantagem em escolher um sistema apenas porque ele permite comprar um imóvel acima do que sua situação financeira comporta.
Um exemplo de comparação
Imagine dois financiamentos com o mesmo saldo devedor e a mesma taxa.
No SAC, você pode ter algo semelhante a:
Primeira parcela: R$ 4.000
Parcela depois de alguns anos: R$ 3.200
Última parcela: significativamente menor
Na Price, em um cenário simplificado:
Parcelas: mais próximas entre si durante grande parte do contrato
Os números reais dependerão das condições do financiamento, mas a lógica ajuda a visualizar a diferença.
O SAC exige maior capacidade financeira no começo.
A Price pode distribuir o esforço de forma mais equilibrada no fluxo das prestações, enquanto a amortização tende a ganhar peso gradualmente.
Afinal, SAC ou Price: qual é melhor?
Não existe uma resposta universal.
O SAC pode fazer mais sentido para quem:
- Possui renda confortável
- Consegue pagar parcelas iniciais maiores
- Prefere parcelas que diminuem ao longo do tempo
- Quer reduzir o saldo devedor de maneira mais rápida no início
- Busca uma estrutura potencialmente mais eficiente em relação aos juros, dependendo das demais condições
A Price pode fazer mais sentido para quem:
- Precisa de maior previsibilidade na estrutura inicial da prestação
- Tem orçamento mais limitado
- Prefere pagamentos mais equilibrados ao longo do tempo
- Precisa avaliar uma prestação inicial mais baixa para realizar a compra
A escolha, porém, não deve ser feita apenas com base nesses pontos.
Uma taxa de juros melhor em determinado sistema pode ter um impacto maior do que o sistema de amortização isoladamente.
A melhor comparação é feita com números
Antes de decidir, solicite simulações com as mesmas condições sempre que possível:
- Mesmo valor do imóvel
- Mesma entrada
- Mesmo valor financiado
- Mesma taxa
- Mesmo prazo
Depois, compare os resultados.
Não olhe apenas para a primeira parcela.
Analise a trajetória completa.
Verifique quanto da parcela é amortização, quanto corresponde a juros e como o saldo devedor evolui.
O financiamento imobiliário é uma das poucas decisões financeiras que podem acompanhar você durante décadas. Por isso, uma diferença aparentemente pequena no início pode ter consequências significativas ao longo do tempo.
No final, SAC e Price são ferramentas diferentes.
A melhor escolha será aquela que combina um custo financeiro competitivo com parcelas que realmente cabem no seu orçamento.
O sistema matematicamente mais interessante não será necessariamente o melhor se você precisar comprometer quase toda a sua renda para pagá-lo.
E uma parcela confortável não será necessariamente uma boa escolha se esconder um custo total excessivamente elevado.
A decisão mais inteligente começa com uma comparação completa — e não com a primeira parcela que aparece na simulação.