Comprar um imóvel financiado parece simples quando você olha apenas para o preço da casa ou do apartamento. O imóvel custa R$ 300 mil, você dá uma entrada, o banco financia o restante e apresenta uma parcela mensal.
Mas existe um detalhe que costuma surpreender muitos compradores: o valor financiado não é dividido simplesmente pelo número de meses do contrato.
Um financiamento imobiliário envolve juros, prazo, sistema de amortização, seguros e, dependendo do contrato, outras taxas e encargos. Por isso, duas pessoas que financiam o mesmo valor podem pagar parcelas completamente diferentes.
Entender como calcular a parcela é importante antes de assinar qualquer contrato. Afinal, o banco pode aprovar um financiamento dentro dos seus critérios, mas isso não significa necessariamente que aquela parcela será confortável para o seu orçamento durante 20, 30 ou até 35 anos.
A boa notícia é que você não precisa ser especialista em matemática financeira para entender os principais elementos do cálculo.
O primeiro passo é saber quanto será realmente financiado
A parcela é calculada sobre o valor que o banco empresta, e não sobre o preço total do imóvel.
Imagine um imóvel de R$ 400 mil.
Se você der R$ 100 mil de entrada, o valor inicial financiado será:
R$ 400.000 – R$ 100.000 = R$ 300.000
É sobre esses R$ 300 mil que os juros e a amortização serão calculados.
No entanto, é importante lembrar que o banco pode avaliar o imóvel por um valor diferente daquele que você negociou com o vendedor.
Suponha que você compre o imóvel por R$ 400 mil, mas a avaliação bancária seja de R$ 380 mil. Dependendo das regras da instituição e do percentual máximo financiável, você pode precisar aumentar a entrada.
Por isso, o cálculo correto começa com esta pergunta:
Qual será o saldo efetivamente financiado pelo banco?
A taxa de juros faz uma grande diferença
Depois de descobrir o valor financiado, o segundo elemento essencial é a taxa de juros.
Um financiamento de R$ 300 mil a 10% ao ano não terá o mesmo custo que um financiamento de R$ 300 mil a 12% ao ano.
A diferença pode parecer pequena quando observada apenas em porcentagens. Ao longo de décadas, porém, ela pode representar dezenas ou até centenas de milhares de reais.
Por isso, não compare financiamentos apenas pelo valor da primeira parcela.
Compare também:
- Taxa de juros
- Custo Efetivo Total, ou CET
- Prazo
- Sistema de amortização
- Seguros obrigatórios
- Outros encargos cobrados no contrato
O financiamento com a menor taxa anunciada nem sempre será o mais barato no final.
Entenda a diferença entre juros e amortização
A parcela de um financiamento geralmente possui dois componentes principais:
Amortização: parte do pagamento utilizada para reduzir a dívida.
Juros: valor cobrado pelo banco pelo empréstimo do dinheiro.
Imagine que você deve R$ 300 mil ao banco.
Em determinado mês, você paga uma parcela de R$ 3 mil.
Esse valor não necessariamente reduz sua dívida em R$ 3 mil.
Parte pode ser destinada aos juros e outra parte à amortização.
Por exemplo:
- R$ 1.800 em juros
- R$ 1.200 para reduzir a dívida
Depois do pagamento, o saldo devedor diminui em R$ 1.200, e não em R$ 3 mil.
Essa diferença é fundamental para entender por que financiamentos de longo prazo podem custar tanto.
O sistema de amortização muda o comportamento das parcelas
No Brasil, dois sistemas são bastante conhecidos no financiamento imobiliário: SAC e PRICE.
Eles calculam as parcelas de maneiras diferentes.
Como funciona o sistema SAC?
No Sistema de Amortização Constante, conhecido como SAC, a parte da dívida amortizada costuma permanecer constante.
Os juros, por sua vez, são calculados sobre o saldo devedor.
Como a dívida diminui ao longo do tempo, o valor dos juros também tende a cair.
Por isso, as parcelas normalmente começam mais altas e diminuem progressivamente.
Vamos imaginar, de forma simplificada, um financiamento de R$ 300 mil em 300 meses.
A amortização mensal seria aproximadamente:
R$ 300.000 ÷ 300 = R$ 1.000
No primeiro mês, os juros são calculados sobre os R$ 300 mil.
No mês seguinte, como parte da dívida já foi amortizada, os juros incidem sobre um saldo menor.
A consequência é uma trajetória de parcelas decrescentes.
Como funciona o sistema PRICE?
Na Tabela PRICE, as parcelas tendem a apresentar um comportamento diferente.
Em uma estrutura simplificada, a prestação pode permanecer mais estável ao longo do tempo, desde que não existam elementos variáveis adicionais.
No início do contrato, uma parcela maior é destinada aos juros e uma parcela menor à redução da dívida.
Com o passar dos meses, essa proporção muda.
Por isso, observar apenas o valor da parcela inicial pode não ser suficiente para entender a velocidade com que sua dívida será reduzida.
Um exemplo simples de cálculo
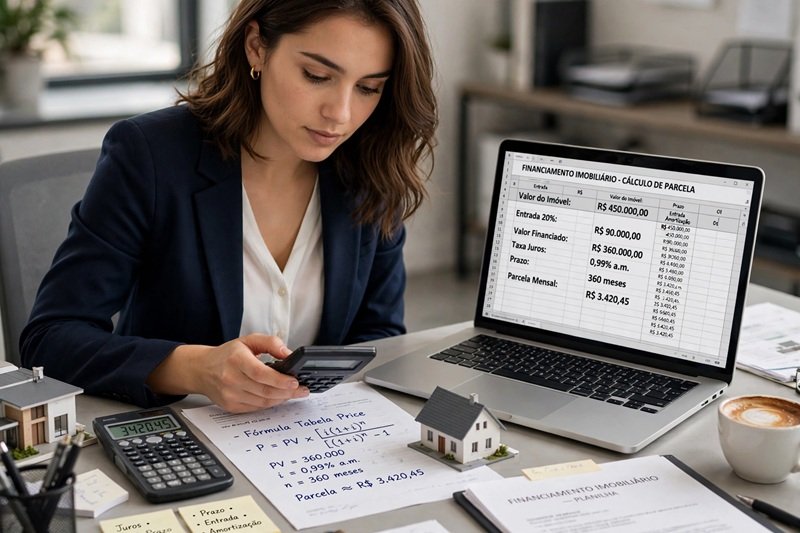
Imagine um financiamento com as seguintes condições:
- Valor do imóvel: R$ 500.000
- Entrada: R$ 150.000
- Valor financiado: R$ 350.000
- Prazo: 360 meses
- Taxa de juros: 10% ao ano
Antes de calcular, é necessário converter a taxa para o período utilizado.
Se estivermos fazendo uma aproximação simples, uma taxa anual de 10% seria equivalente a cerca de:
10% ÷ 12 = aproximadamente 0,83% ao mês
Em um cálculo baseado na lógica da Tabela PRICE, uma fórmula utilizada para estimar a prestação é:
PMT = PV × [i(1 + i)^n] ÷ [(1 + i)^n – 1]
Onde:
- PMT representa o pagamento mensal
- PV é o valor financiado
- i é a taxa de juros mensal
- n é o número total de parcelas
Mas há um ponto importante: o cálculo real de um financiamento bancário pode incluir condições adicionais.
Por isso, o resultado de uma fórmula ou calculadora pode não ser exatamente igual à prestação apresentada no contrato.
O objetivo de fazer esse cálculo é ter uma estimativa e entender a lógica da dívida.
Não esqueça dos seguros e encargos
Esse é um dos motivos pelos quais muitas pessoas fazem uma simulação e depois se surpreendem com o valor da cobrança mensal.
A parcela pode incluir mais do que juros e amortização.
Dependendo do contrato, podem existir componentes como:
- Seguro por morte e invalidez
- Seguro relacionado a danos físicos ao imóvel
- Taxas previstas na operação
- Outros encargos contratuais
Em algumas situações, esses valores podem variar durante o financiamento.
Por isso, é importante solicitar uma simulação detalhada e verificar exatamente o que está incluído na parcela apresentada.
O prazo influencia mais do que parece
Um prazo maior normalmente reduz o valor da parcela mensal.
Imagine duas pessoas financiando o mesmo valor.
A primeira escolhe um prazo de 20 anos.
A segunda escolhe um prazo de 35 anos.
A segunda provavelmente terá uma parcela inicial menor.
Mas existe uma consequência.
Quanto mais tempo você permanece com um saldo devedor, maior pode ser o valor total pago em juros.
Por isso, uma parcela menor não significa necessariamente um financiamento mais barato.
É sempre importante comparar:
- Valor da parcela
- Número de parcelas
- Valor total das prestações
- Custo total da operação
Por que a parcela pode mudar ao longo do tempo?
Muitas pessoas acreditam que o valor mostrado na simulação será exatamente igual durante todo o financiamento.
Isso depende do contrato.
Alguns financiamentos possuem componentes que podem variar. Além disso, determinados contratos podem estar vinculados a índices ou condições específicas.
Por isso, pergunte claramente ao banco:
- A parcela é fixa ou variável?
- O saldo devedor pode sofrer atualização?
- Existe algum índice de correção?
- Os seguros podem mudar?
- Como a prestação é recalculada?
Você precisa entender não apenas quanto pagará no primeiro mês, mas como a dívida poderá se comportar ao longo dos anos.
Como usar uma calculadora de financiamento
As calculadoras são excelentes para criar cenários.
Você pode testar:
- Entradas diferentes
- Prazos diferentes
- Taxas de juros diferentes
- Sistemas de amortização
Imagine que você possui R$ 120 mil disponíveis.
Em vez de simplesmente usar todo o dinheiro como entrada, faça algumas simulações.
Cenário 1
- Entrada maior
- Menor valor financiado
- Parcelas menores
Cenário 2
- Entrada menor
- Parte do dinheiro preservada como reserva
- Financiamento maior
Depois, compare o custo e a segurança financeira de cada alternativa.
Às vezes, a melhor decisão não é usar todo o dinheiro disponível para reduzir a parcela.
Uma entrada maior pode reduzir bastante o valor da prestação
A lógica é simples.
Quanto menor for o saldo financiado, menores tendem a ser os juros pagos sobre ele.
Imagine dois compradores adquirindo o mesmo imóvel.
Comprador A
- Imóvel: R$ 500 mil
- Entrada: R$ 100 mil
- Financiamento: R$ 400 mil
Comprador B
- Imóvel: R$ 500 mil
- Entrada: R$ 200 mil
- Financiamento: R$ 300 mil
Mesmo que ambos recebam condições semelhantes de taxa e prazo, o segundo comprador terá um saldo devedor menor.
Mas, novamente, existe um equilíbrio.
Não é necessariamente recomendável usar toda a reserva financeira para aumentar a entrada e ficar sem dinheiro depois da compra.
Cuidado com a parcela que cabe “no limite”
Uma parcela pode caber no orçamento no momento da assinatura e se tornar um problema depois.
Antes de decidir, faça uma simulação realista.
Considere:
- Condomínio
- IPTU
- Energia
- Água
- Internet
- Alimentação
- Transporte
- Manutenção do imóvel
- Outras dívidas
- Gastos inesperados
Uma regra prática é imaginar um cenário em que sua renda diminui temporariamente ou suas despesas aumentam.
Você ainda conseguiria pagar o imóvel?
Se a resposta for não, talvez seja necessário reduzir o valor financiado, aumentar a entrada ou escolher um imóvel mais barato.
O banco pode aprovar mais do que você deveria financiar
Essa é uma distinção importante.
A aprovação bancária não deve ser confundida com conforto financeiro.
Os bancos utilizam critérios próprios para avaliar risco e capacidade de pagamento.
Mas você conhece sua vida melhor do que qualquer algoritmo.
Talvez você queira investir, abrir um negócio, viajar, ter filhos ou mudar de carreira.
Uma parcela elevada pode limitar essas decisões durante muitos anos.
Por isso, o melhor financiamento não é necessariamente o maior valor que você consegue aprovar.
É aquele que permite comprar o imóvel sem comprometer excessivamente o restante da sua vida financeira.
O que analisar antes de assinar o contrato
Antes de fechar o financiamento, procure entender:
- Valor total financiado
- Taxa nominal de juros
- CET
- Sistema de amortização
- Prazo total
- Valor da primeira parcela
- Evolução estimada das parcelas
- Valor da última parcela
- Seguros
- Índices de correção, quando aplicáveis
- Condições para amortização antecipada
Também vale perguntar como pagamentos extras afetam a dívida.
Em muitos casos, amortizações extraordinárias podem ser utilizadas para reduzir o prazo ou o valor das parcelas, conforme as condições aplicáveis.
O cálculo mais importante é o do seu próprio orçamento
A matemática do financiamento pode ser complexa, mas existe uma conta ainda mais importante: quanto sobra depois de pagar todas as suas despesas.
Não comece pelo imóvel que deseja.
Comece pela parcela que consegue pagar com segurança.
Depois, calcule quanto pode dar de entrada e qual valor total de imóvel é compatível com sua realidade.
Essa ordem reduz o risco de se apaixonar por uma propriedade que exigirá um esforço financeiro excessivo.
Financiar um imóvel pode ser uma excelente estratégia para transformar uma compra de alto valor em pagamentos mensais. Mas um contrato que dura décadas precisa ser analisado com calma.
Entender juros, amortização, prazo e custos adicionais permite olhar além do valor da parcela inicial.
E, quando você entende como a prestação é calculada, fica muito mais fácil decidir se está realmente comprando um imóvel dentro das suas possibilidades.
O melhor financiamento não é aquele que simplesmente permite levar as chaves para casa.
É aquele que você consegue pagar sem entregar, junto com elas, toda a sua tranquilidade financeira.